الخدمتان تتكاملان لكن مصدر الأموال وطريقة الاستخدام مختلفان
الأهلي فون كاش أم إنستا باي؟ الفرق بين المحفظة والحساب البنكي قبل التحويل
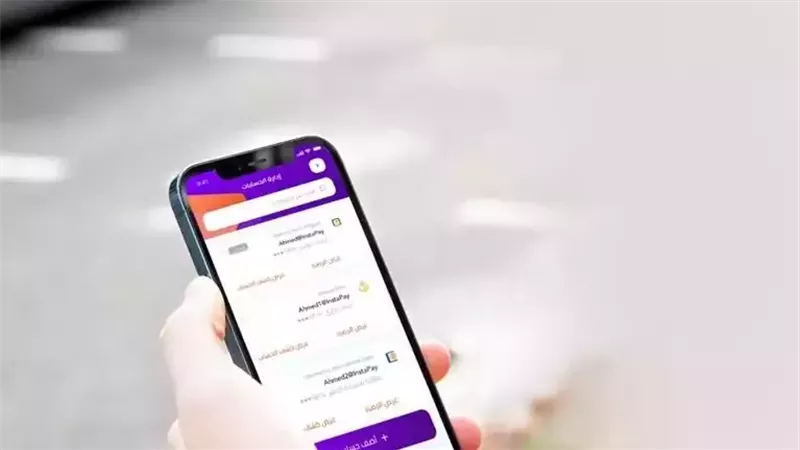
الأهلي فون كاش وإنستا باي يقدمان تحويل الأموال والدفع عبر الهاتف، لكن التشابه في النتيجة لا يعني أن الخدمتين تعملان بالطريقة نفسها. فون كاش هو محفظة هاتف محمول لها رصيد إلكتروني مستقل يمكن تغذيته واستقبال الأموال عليه والسحب منه، بينما يتيح إنستا باي الوصول المباشر إلى الحسابات البنكية وبطاقات ميزة مسبقة الدفع المسجلة وإجراء التحويل منها لحظيًا. والأهم أن الخدمتين ليستا بديلين متعارضين؛ إنستا باي نفسه يسمح بإرسال الأموال من حساب بنكي إلى محفظة إلكترونية، ما يجعل استخدام التطبيقين معًا ممكنًا بحسب مصدر الأموال والعملية المطلوبة.
من أين تخرج الأموال في كل تطبيق؟
الاختلاف الأول يبدأ من مكان وجود الأموال قبل تنفيذ العملية.
في الأهلي فون كاش يكون التعامل على رصيد المحفظة الإلكترونية المرتبطة برقم الهاتف، ويمكن تغذية هذا الرصيد من بطاقات البنك أو من خلال الإيداع واستقبال التحويلات.
أما إنستا باي فيعمل باعتباره منفذًا للوصول إلى الحسابات البنكية التي تم ربطها بالتطبيق، إلى جانب بطاقات ميزة مسبقة الدفع المؤهلة.
وعند إجراء التحويل عبر إنستا باي يختار المستخدم الحساب الذي سيتم الخصم منه، بدل الحاجة أولًا إلى نقل المال إلى رصيد محفظة منفصل.
وهذا الاختلاف وحده يحدد جزءًا كبيرًا من الاستخدام: فون كاش يدير أموالًا داخل محفظة هاتف، بينما إنستا باي يدير التحويلات من الحسابات المصرفية المضافة إليه.
هل يمكن ربط أكثر من حساب؟
إنستا باي يسمح بإضافة أكثر من حساب بنكي، ولا يضع حدًا معلنًا لعدد الحسابات التي يمكن ربطها، بشرط أن تكون هذه الحسابات مسجلة في البنوك باستخدام رقم الهاتف نفسه المستخدم في التطبيق.
ويستطيع المستخدم بعد الربط الاطلاع على الرصيد وكشف الحساب المختصر للحسابات المتاحة من التطبيق نفسه.
أما محفظة الهاتف المحمول فترتبط برقم الهاتف كمحفظة مستقلة، وتسمح قواعد البنك المركزي بمحفظة إلكترونية واحدة فقط لكل رقم محمول، وبحد أقصى ثلاث محافظ للرقم القومي الواحد.
لذلك فإن مفهوم «ربط عدة حسابات» في إنستا باي يختلف أصلًا عن مفهوم فتح محفظة هاتف.
إلى أين يمكن التحويل عبر إنستا باي؟
لا يقتصر إنستا باي على التحويل بين حسابين بنكيين.
فالخدمة تتيح التحويل إلى حساب بنكي أو عنوان دفع لحظي IPA أو رقم هاتف مرتبط بإنستا باي أو محفظة إلكترونية أو بطاقة لدى بنك مشارك في شبكة المدفوعات اللحظية.
وتبلغ الحدود المنشورة حاليًا 70 ألف جنيه للمعاملة الواحدة، و120 ألف جنيه كحد خصم يومي من البنك الواحد، و400 ألف جنيه كحد خصم شهري من البنك الواحد.
وتخص هذه الأرقام إنستا باي وشبكة المدفوعات اللحظية، ولا ينبغي نقلها تلقائيًا إلى محفظة الأهلي فون كاش لأن كل خدمة تعمل بقواعد وحدود مختلفة.
متى تظهر قوة الأهلي فون كاش؟
الميزة الأساسية للمحفظة تظهر عندما تكون الحاجة مرتبطة برصيد محمول يمكن التعامل معه نقديًا وإلكترونيًا.
فالأهلي فون كاش يسمح بالإيداع والسحب النقدي، وتحويل الأموال إلى محافظ أخرى، وشحن الرصيد من بطاقات البنك، وسداد خدمات فوري، والدفع لدى التجار، إلى جانب إصدار بطاقة افتراضية للشراء عبر الإنترنت.
كما تتيح المحفظة السحب من ماكينات الصراف الآلي دون الاعتماد على بطاقة بنكية لإتمام عملية السحب من رصيد المحفظة، وفق خطوات الخدمة المخصصة للمحافظ على ATM.
وهذه طبيعة مختلفة عن استخدام إنستا باي أساسًا للوصول إلى الحسابات المصرفية وتنفيذ التحويلات والمدفوعات منها.
التسجيل أيضًا يكشف الفرق بين الخدمتين
للتسجيل في إنستا باي يجب أن يكون لدى المستخدم حساب في بنك مشارك، وأن يكون رقم الهاتف المستخدم مسجلًا لدى البنك، مع استخدام بطاقة خصم مباشر أو بطاقة ميزة مسبقة الدفع من البنك نفسه ضمن إجراءات إضافة الحساب.
أما المسار الإلكتروني الحالي للتسجيل في الأهلي فون كاش لدى البنك الأهلي المصري فيشترط أن يكون العميل من عملاء البنك ولديه بطاقة صادرة عنه، بالإضافة إلى إدخال رقم الهاتف المسجل لدى البنك والرقم القومي.
لكن المحفظة كمفهوم مصرفي تختلف عن الحساب البنكي؛ فالبنك المركزي يوضح أن إحدى مزايا محافظ الهاتف المحمول هي إمكانية الحصول على المحفظة دون الحاجة إلى حساب بنكي تقليدي، وفق قواعد مقدم الخدمة وإجراءات التعرف على العميل.
هل وجود إنستا باي يلغي الحاجة إلى المحفظة؟
الربط بين الخدمتين يوضح أن الإجابة ليست واحدة لجميع الاستخدامات.
الشخص الذي يدير عدة حسابات بنكية ويريد رؤية أرصدتها والتحويل بينها أو إلى حسابات وبطاقات ومحافظ مختلفة يستفيد من البنية التي يقدمها إنستا باي.
أما من يريد التعامل مع رصيد محفظة هاتف، أو الإيداع والسحب النقدي من شبكة المحفظة، أو استخدام بطاقة افتراضية وخدمات المحفظة المباشرة، فهذه وظائف ترتبط بفون كاش.
والخدمتان تلتقيان عند نقطة مهمة: يمكن لإنستا باي إرسال الأموال إلى المحافظ الإلكترونية، ما يسمح بتحويل مبلغ من الحساب البنكي إلى محفظة هاتف بدل النظر إلى التطبيقين باعتبار أحدهما يجب أن يلغي الآخر.

أين يقع الخطأ الشائع عند المقارنة؟
الخطأ هو مقارنة اسمَي التطبيقين فقط دون مقارنة مصدر المال.
التحويل عبر إنستا باي قد يبدأ مباشرة من حساب بنكي أو بطاقة ميزة مرتبطة، بينما التحويل عبر فون كاش يبدأ من الرصيد الموجود في المحفظة.
كما أن حدود ورسوم وشروط كل خدمة مستقلة عن الأخرى، وتتغير وفق التعليمات والتعريفات المعلنة، لذلك لا يصح افتراض أن الحد المطبق على إنستا باي يساوي حد المحفظة أو أن رسوم العملية نفسها متطابقة.
والفصل العملي بين الأهلي فون كاش وإنستا باي يصبح أبسط عند تحديد السؤال أولًا: هل الأموال موجودة في محفظة هاتف ويراد استخدامها أو سحبها، أم موجودة في حساب بنكي ويراد الوصول إليها والتحويل منها مباشرة؟ الإجابة تحدد الأداة المناسبة لكل معاملة دون الحاجة إلى اعتبار إحدى الخدمتين بديلًا كاملًا للأخرى.