النتيجة ليست مطلقة والتأثير تراجع مع انتشار الدفع الإلكتروني
البطاقات البنكية قد ترفع الإنفاق قليلًا.. مراجعة 71 دراسة تكشف متى يحدث ذلك
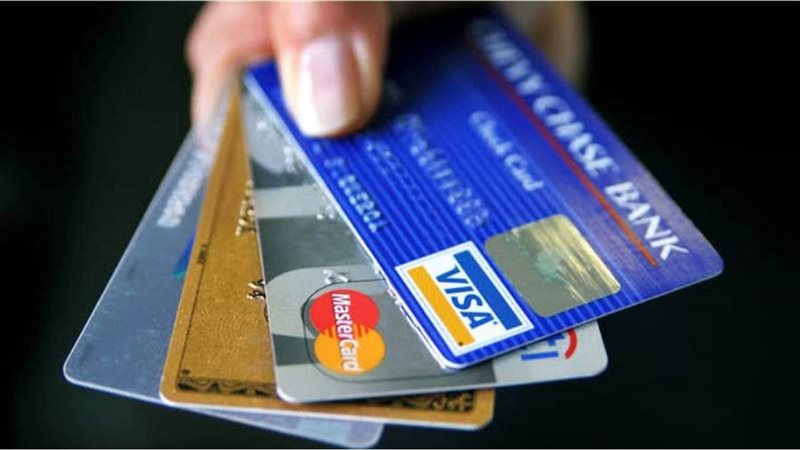
ترتبط البطاقات البنكية ووسائل الدفع غير النقدي بزيادة محدودة في الإنفاق مقارنة بالكاش، لكن الصورة العلمية أدق من القول إن مستخدم البطاقة «ينفق أكثر دائمًا». مراجعة تحليلية واسعة منشورة في Journal of Retailing جمعت 392 نتيجة من 71 بحثًا، وشملت 11257 مشاركًا وأكثر من 338 ألف معاملة في 17 دولة، وانتهت إلى وجود ما يسمى «تأثير الدفع غير النقدي»، لكنه كان صغيرًا ودالًا إحصائيًا، كما تراجع حجمه بمرور الوقت. وتضيف هذه النتيجة طبقة أوسع من الدراسات الفردية التي تربط الكاش بإحساس أوضح بخروج المال.
ماذا وجدت مراجعة 71 دراسة؟
اعتمدت الدراسة التحليلية المنشورة عام 2024 على أبحاث امتدت لأكثر من أربعة عقود، وقارنت نتائج الإنفاق عند استخدام وسائل غير نقدية بنتائج الدفع بالكاش.
وشملت قاعدة التحليل 392 حجم تأثير مستخرجًا من 71 بحثًا مؤهلًا، منها دراسات منشورة في مجلات محكمة وأطروحات وأوراق عمل وأبحاث أخرى، بإجمالي 11257 مشاركًا و338513 معاملة في 17 دولة.
وكان متوسط التأثير المجمّع موجبًا وصغيرًا، بقيمة Hedges’ g تساوي 0.135، وهو ما يعني أن النتائج تميل إلى إنفاق أكبر عند استخدام وسائل الدفع غير النقدية، لكن بفارق محدود في المتوسط وليس بقفزة ضخمة تنطبق على الجميع.
وبالتالي، فإن القول إن الدفع بالبطاقة «يضاعف المشتريات» أو يؤدي حتمًا إلى الإسراف لا تعكسه المراجعة الأوسع للأبحاث.
متى يكون تأثير الدفع غير النقدي أقوى؟
لم تجد المراجعة أن خصائص وسيلة الدفع غير النقدية نفسها تفسر وحدها الفارق في الإنفاق، بينما ظهر تأثير أوضح للسياق الذي تتم فيه عملية الشراء.
وكان تأثير الدفع غير النقدي أقوى في حالات الاستهلاك الاستعراضي، أي المشتريات المرتبطة بإظهار المكانة أو الصورة الاجتماعية، بينما كان أضعف في الإنفاق ذي الطابع الاجتماعي أو الخيري.
كما ظهر التأثير بصورة أكبر خلال فترات النمو الاقتصادي، في حين أظهرت النتائج أنه أصبح أضعف تدريجيًا مع مرور السنوات.
وهذه النقطة مهمة؛ فمع تحول البطاقات والمحافظ والتطبيقات إلى أدوات يومية مألوفة، يبدو أن الفارق النفسي القديم بين إخراج النقود فعليًا والضغط على وسيلة دفع إلكترونية لم يعد بالقوة نفسها المسجلة في دراسات أقدم.
لماذا قد يجعل الكاش تكلفة الشراء أكثر وضوحًا؟
قدمت دراسة أخرى منشورة في Qualitative Market Research عام 2024 تفسيرًا مختلفًا يركز على «الملكية النفسية» للنقود.
واعتمد البحث على بيانات من مجموعات نقاش في نيوزيلندا، ثم أعاد دراسة الظاهرة في الصين باستخدام منهج مشابه، وخلص إلى أن الطبيعة المادية للنقود تجعل انتقال المال من الشخص إلى الطرف الآخر أكثر حضورًا وإدراكًا.
ويرتبط ذلك بفكرة أن إمساك المال ورؤية نقصانه بصورة مباشرة يمكن أن يزيد الوعي بالإنفاق ويحد لدى بعض الأشخاص من الشراء الغريزي أو غير الضروري.
أما في المدفوعات الرقمية، فتنفصل لحظة الحصول على السلعة نسبيًا عن الإحساس المادي بخروج النقود، وهو أحد التفسيرات التي تستخدمها أبحاث الاقتصاد السلوكي لفهم الاختلاف بين وسائل الدفع.
دراسة شهيرة مختلفة عما يُنسب إليها أحيانًا
توجد ضرورة للفصل بين ورقتين بحثيتين كثيرًا ما يتم جمعهما عند تناول «ألم الدفع».
فبحث Drazen Prelec وGeorge Loewenstein الصادر عام 1998 بعنوان The Red and the Black تناول المحاسبة الذهنية للادخار والديون والعلاقة النفسية بين الاستهلاك والدفع، وكان من الأعمال المؤسسة لفكرة الفصل بين متعة الاستهلاك وألم السداد.
لكن التجربة الشهيرة التي قارنت مباشرة بين الدفع بالكاش وبطاقة الائتمان جاءت لاحقًا في بحث لـPrelec وDuncan Simester عام 2001.
وفي إحدى تجارب المزادات على تذاكر مباريات رياضية، كان متوسط استعداد المجموعة التي ستدفع بالبطاقة لدفع مبالغ أعلى من المجموعة المخصصة للدفع النقدي، وهي نتيجة أصبحت من أكثر الأمثلة تداولًا عند شرح تأثير بطاقات الائتمان على الاستعداد للدفع.
لكن هذه التجربة لا تكفي وحدها لتعميم النتيجة على كل عملية شراء، وهو ما توضحه المراجعة الأحدث التي جمعت عشرات الأبحاث ووجدت تأثيرًا إجماليًا أصغر بكثير.
هل كل مستخدمي البطاقات البنكية ينفقون أكثر؟
لا تدعم الدراسات هذه النتيجة بصورتها المطلقة.
طريقة الدفع عامل واحد ضمن مجموعة أكبر تشمل الدخل، والميزانية المتاحة، وطبيعة السلعة، والعادات المالية، ومدى متابعة المصروفات، وطبيعة الموقف الشرائي نفسه.
كما أن الدراسة التحليلية وجدت تباينًا مرتفعًا بين نتائج الأبحاث المختلفة، وهو ما يعني أن حجم تأثير وسيلة الدفع تغير بصورة كبيرة من دراسة إلى أخرى بدل ظهور نتيجة متطابقة في جميع الحالات.
لذلك فإن النتيجة الأدق هي أن الدفع غير النقدي يرتبط في المتوسط بزيادة صغيرة في مؤشرات الإنفاق، وليس أن استخدام البطاقة يؤدي بالضرورة إلى فقدان السيطرة على الميزانية.
هل الكاش أفضل لإدارة الميزانية؟
لا تقدم الأبحاث حكمًا بأن الكاش هو الوسيلة الأفضل ماليًا في كل الحالات.
الدفع النقدي قد يجعل تكلفة الشراء أكثر وضوحًا لبعض المستهلكين، بينما توفر التطبيقات البنكية والمحافظ الإلكترونية في المقابل سجلًا فوريًا للمعاملات، وتصنيفًا للمصروفات، وتنبيهات وحدودًا يمكن استخدامها في متابعة الإنفاق.
ومن ثم يمكن تعويض انخفاض الإحساس المادي بالدفع من خلال أدوات مثل تحديد سقف للمشتريات غير الأساسية، وتشغيل إشعارات الخصم الفورية، ومراجعة المعاملات دوريًا، وفصل ميزانيات الإنفاق عن الأموال المخصصة للالتزامات.
والفارق الأساسي الذي تكشفه أحدث الأدلة ليس صراعًا بين «وسيلة جيدة» وأخرى «سيئة»، وإنما مقدار الاحتكاك النفسي والوعي الذي تخلقه كل وسيلة عند اتخاذ قرار الشراء.



ماذا تضيف الدراسة الأوسع إلى السؤال؟
المقارنة بين الكاش والبطاقة لا يمكن حسمها من تجربة واحدة.
أكبر قيمة في المراجعة المنشورة في Journal of Retailing أنها جمعت 40 عامًا من الأبحاث بدل الاعتماد على تجربة واحدة، وانتهت إلى ثلاث نتائج متزامنة: وجود تأثير حقيقي لكنه صغير للدفع غير النقدي على الإنفاق، اختلاف قوته حسب نوع الاستهلاك والسياق الاقتصادي، وتراجعه بمرور الزمن مع زيادة الاعتياد على وسائل الدفع الحديثة.
وبذلك تصبح الإجابة الأكثر دقة عن سؤال «هل ننفق أكثر بالبطاقة أم بالكاش؟» هي أن الدراسات تميل إلى رصد إنفاق أعلى قليلًا مع الوسائل غير النقدية في المتوسط، لكن طريقة الدفع لا تعمل منفردة ولا تحدد سلوك كل مستهلك بالنتيجة نفسها.