المهلة الجديدة تنقل الإقرار إلى ديسمبر والمنازعات إلى أبريل
الضرائب العقارية.. مد الإقرارات لنهاية ديسمبر والتصالح 6 أشهر
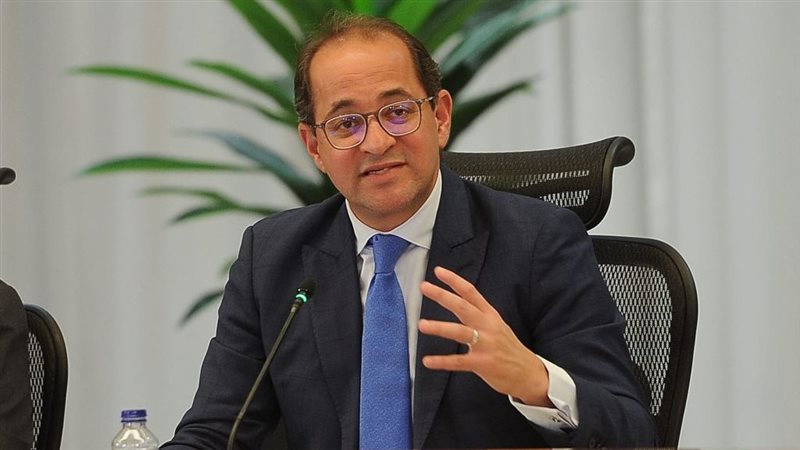
أصبح أمام المكلفين في ملف الضرائب العقارية مهلة أطول بعد قرار وزير المالية أحمد كجوك مد تقديم الإقرارات حتى نهاية ديسمبر 2026 بدلًا من الموعد الذي كان ينتهي في 30 سبتمبر، بالتوازي مع مد طلبات التصالح في المنازعات والإعفاء من مقابل التأخير لمدة 6 أشهر حتى 2 أبريل 2027. ويمثل القرار انتقالًا فعليًا من مرحلة المطالبات بتمديد المهلة إلى تطبيق المد، كما يضع أمام أصحاب العقارات مسارين زمنيين مختلفين: أحدهما خاص بالإقرار، والآخر بالمنازعات ومقابل التأخير.
مهلتان مختلفتان بعد قرار المد
الموعد الأول يتعلق بتقديم إقرارات الضرائب العقارية، وأصبح ممتدًا حتى نهاية ديسمبر 2026، بعد أن كانت المصلحة قد حددت 30 سبتمبر آخر موعد عقب تمديد سابق خلال يوليو. ويتيح القرار فترة إضافية للراغبين في استكمال إجراءاتهم والاستفادة من التسهيلات والحوافز المرتبطة بتقديم الإقرار وفق الضوابط المقررة.
أما الموعد الثاني فيمتد إلى 2 أبريل 2027، ويخص طلبات التصالح في المنازعات الضريبية وفترة الاستفادة من الإعفاء من مقابل التأخير. وكانت التسهيلات التي صاحبت إطلاق التطبيق الإلكتروني في يونيو قد حددت 2 أكتوبر 2026 موعدًا لهذه المزايا، قبل أن يضيف القرار الجديد ستة أشهر أخرى.
ويميز هذا الفصل بين الموعدين حالات قد يقع فيها التباس؛ فمد الإقرارات إلى ديسمبر لا يعني أن جميع التسهيلات أصبحت مرتبطة بهذا التاريخ، كما أن مهلة أبريل تخص مسارًا مختلفًا يتعلق بالمنازعات ومقابل التأخير.
من يشمله مد التصالح في المنازعات؟
يمتد قرار الستة أشهر إلى المنازعات القائمة بين المكلف ومصلحة الضرائب العقارية والمقيدة أو المنظورة أمام المحاكم بمختلف درجاتها، بغض النظر عن المرحلة التي وصلت إليها الدعوى أو الطعن.
كما يشمل المنازعات الضريبية المقيدة بسجلات لجان الطعن الضريبي أو التي لا تزال منظورة أمام تلك اللجان في أي مرحلة من مراحل النزاع.
وتنص التسهيلات المنظمة لهذا المسار على إتاحة التصالح في المنازعات المتداولة أمام لجان الطعن أو المحاكم مقابل أداء 70% من الضريبة المتنازع عليها، مع منح وزير المالية سلطة مد مهلة تقديم طلب التصالح ستة أشهر لمرة واحدة، وهو ما يوضح الأساس الذي يستند إليه التمديد الجديد.
أما التجاوز عن مقابل التأخير، فالإطار المعلن للتسهيلات يربطه بسداد أصل دين الضريبة، مع وضع حد أقصى لمقابل التأخير لا يتجاوز أصل الدين.
أكثر من مليوني وحدة خلال 100 يوم
جاء المد مع ارتفاع أعداد مستخدمي المنظومة الرقمية للضرائب العقارية. ووفق الأرقام المعلنة مع القرار، تم تسجيل أكثر من مليوني وحدة عقارية عبر تطبيق الهاتف خلال 100 يوم، بينما أنشأ نحو 1.5 مليون مواطن حسابات إلكترونية، وتلقت المنظومة نحو 1.2 مليون إقرار ضريبي.
وتظهر هذه الأرقام تسارعًا واضحًا مقارنة بالمراحل الأولى من تشغيل التطبيق؛ إذ كان عدد الإقرارات المعلنة في أوائل سبتمبر نحو 490 ألف إقرار يشمل أكثر من 830 ألف وحدة، قبل أن ترتفع الأعداد مع اقتراب نهاية المهلة السابقة.
وأفاد وزير المالية بأن العمل سيتركز خلال فترة المد على تحسين قدرة النظام الإلكتروني على استيعاب الأعداد الكبيرة، وزيادة فرق الدعم الفني، وإدخال الملاحظات التي وردت من المستخدمين حول الخدمة.
ما الذي يتيحه التطبيق الإلكتروني؟
يتيح تطبيق الضرائب العقارية تقديم الإقرارات وسداد المديونيات والدفع تحت حساب الضريبة وطلب إعفاء السكن الخاص إلكترونيًا، مع الاعتداد بإيصالات السداد الإلكتروني.
كما تسمح التسهيلات بتقديم إقرار واحد لمن يملك أكثر من وحدة بدل تكرار الإقرارات وفق كل مأمورية، في إطار التحول التدريجي من الإجراءات الورقية إلى القنوات الرقمية.
ولا يغير قرار المد قواعد من هو ملزم أصلًا بتقديم الإقرار؛ فمصلحة الضرائب العقارية توضح أن الإقرار الخمسي يقدم عن العقارات التي يملكها أو ينتفع بها المكلف، كما توجد حالات تستلزم الإقرار عند إنشاء عقار جديد أو إضافة وحدات أو إجراء تعديلات تؤثر في القيمة الإيجارية أو استغلال أرض كانت فضاء.




ما الذي تغير فعليًا بعد القرار؟
قبل القرار الجديد، كان 30 سبتمبر هو آخر موعد معلن للإقرارات، بينما كان 2 أكتوبر يمثل نهاية الفترة المقررة للتصالح في النزاعات والاستفادة من التجاوز عن مقابل التأخير وفق الحزمة السابقة.
بعد القرار، انتقلت نهاية مهلة الإقرارات إلى 31 ديسمبر 2026، في حين امتدت مهلة التصالح والإعفاء من مقابل التأخير إلى 2 أبريل 2027. ويمنح ذلك أصحاب الملفات غير المكتملة وقتًا إضافيًا، بينما يفتح للمنازعات القائمة فترة أطول للتسوية وفق الشروط المنظمة لكل مسار.