إمكانية استقبال الأموال على بطاقة لا تعني إضافتها كمصدر للتحويل
البطاقات التي يمكن ربطها بإنستاباي.. ما الفرق بين الربط والتحويل؟
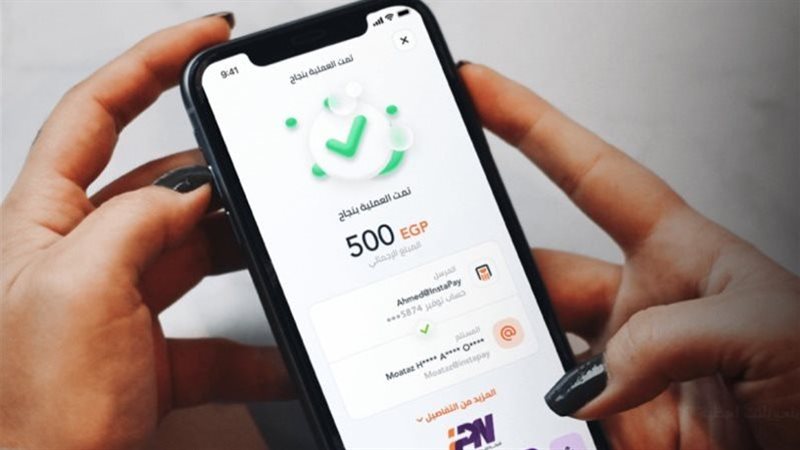
تختلف البطاقات التي يمكن ربطها بإنستاباي عن البطاقات التي يستطيع المستخدم إرسال الأموال إليها عبر التطبيق، وهي نقطة تحسم الالتباس حول بطاقات فيزا وماستركارد والمرتبات والمحافظ الإلكترونية. فالقواعد العامة المنشورة لإنستاباي تتيح ربط الحسابات البنكية وبطاقات ميزة مسبقة الدفع لدى البنوك التي تقدم الخدمة، بينما تسمح شبكة المدفوعات اللحظية بإرسال الأموال إلى نطاق أوسع يشمل الحسابات والمحافظ والبطاقات الإلكترونية المختلفة. وفي المقابل، بدأت بعض البنوك إتاحة منتجات إضافية محددة للربط، ما يجعل اسم البنك ونوع البطاقة الفعلي أهم من شعار فيزا أو ماستركارد وحده.
ما الذي يمكن ربطه بإنستاباي وفق القواعد العامة؟
تنص الأسئلة الشائعة الرسمية لإنستاباي على إمكانية ربط جميع الحسابات البنكية للعميل، إلى جانب بطاقات ميزة مسبقة الدفع، بشرط أن تكون لدى بنك يقدم خدمة إنستاباي عبر شبكة المدفوعات اللحظية.
ويحتاج تسجيل الحساب البنكي إلى وجود رقم الهاتف المحمول نفسه مسجلًا لدى البنك، كما تستخدم بطاقة الخصم المباشر وبياناتها في عملية التحقق عند إضافة الحساب. وفي حالة بطاقة ميزة مسبقة الدفع، تستخدم بيانات البطاقة ورقمها السري لاستكمال عملية الربط وفق الإجراءات المعلنة.
وهنا يظهر فرق مهم: بطاقة الخصم المباشر قد تكون وسيلة للتحقق من الحساب البنكي المراد إضافته، ولا يعني ذلك بالضرورة التعامل معها كمنتج منفصل عن الحساب في كل حالة.
أما بطاقات المرتبات والبطاقات مسبقة الدفع من فيزا وماستركارد، فلا يصح تعميم حكم واحد عليها اعتمادًا على شعار البطاقة فقط، لأن نطاق الإتاحة قد يختلف وفق البنك المصدر وما يفعله من خدمات على شبكة المدفوعات اللحظية.
توسعات جديدة لا تنطبق تلقائيًا على كل البنوك
شهد عام 2026 توسعًا في نطاق بعض البطاقات التي يمكن استخدامها عبر إنستاباي. ومن أبرز الأمثلة إتاحة البنك الأهلي المصري خلال سبتمبر ربط بطاقات المرتبات والبطاقات المدفوعة مقدمًا الصادرة عنه من نوعي فيزا وماستركارد بالتطبيق.
وتوضح هذه الإتاحة لماذا لا تكفي القائمة العامة وحدها للحكم على كل بطاقة؛ إذ قد يضيف بنك معين أنواعًا محددة من بطاقاته إلى الخدمة بعد استكمال التكامل الفني المطلوب، بينما لا يعني ذلك أن كل بطاقة فيزا أو ماستركارد صادرة من أي بنك آخر أصبحت قابلة للربط تلقائيًا.
وبالتالي، فإن البطاقة المدفوعة مقدمًا أو بطاقة المرتبات تحتاج إلى فحص الإتاحة لدى البنك المصدر نفسه، خصوصًا مع توسع بعض البنوك في دعم منتجات إضافية خلال الفترة الأخيرة.
الفرق بين ربط البطاقة والتحويل إليها
الربط يعني إضافة الحساب أو الأداة المؤهلة إلى إنستاباي بحيث تظهر للمستخدم داخل التطبيق ويمكن تنفيذ العمليات المتاحة منها وفق قواعد البنك والشبكة.
أما التحويل إلى بطاقة فهو مسار مختلف تمامًا. فالبنك المركزي المصري يوضح أن شبكة المدفوعات اللحظية تتيح التحويل إلى مختلف أنواع البطاقات داخل مصر، بما في ذلك البطاقات الائتمانية، كما يسمح إنستاباي بإرسال الأموال باستخدام رقم بطاقة إلكترونية من أنواع الخصم المباشر أو الائتمان أو البطاقات مسبقة الدفع لدى البنوك المشاركة.
وهذا يعني أن نجاح التحويل إلى بطاقة لا يثبت أن البطاقة نفسها قابلة للإضافة داخل التطبيق كمصدر للأموال. فقد تكون البطاقة وجهة لاستقبال التحويل، بينما لا تظهر ضمن الأدوات التي يمكن لصاحبها ربطها وإجراء التحويل منها.
المحفظة الإلكترونية تستقبل التحويل ولا تُضاف كحساب بنكي
ينطبق الاختلاف نفسه على المحافظ الإلكترونية. فشبكة المدفوعات اللحظية تتيح تحويل الأموال إلى محافظ الهاتف المحمول، كما يوفر إنستاباي خيار إرسال الأموال باستخدام رقم المحفظة.
لكن القواعد العامة الخاصة بإضافة الحسابات إلى إنستاباي تتحدث عن الحسابات البنكية وبطاقات ميزة مسبقة الدفع المؤهلة، ولا تضع محفظة الهاتف المحمول ضمن الحسابات التي يربطها المستخدم بالتطبيق بالطريقة نفسها.
وبالتالي، لا تعني إمكانية التحويل إلى فودافون كاش أو أورنج كاش أو غيرهما من المحافظ المؤهلة أن رصيد المحفظة سيظهر داخل إنستاباي باعتباره حسابًا مرتبطًا يمكن التحويل منه.





كيف يتأكد العميل أن بطاقته قابلة للربط؟
العامل الأول هو البنك المصدر، إذ يجب أن يكون ضمن البنوك التي تقدم خدماتها عبر شبكة المدفوعات اللحظية. ويعرض البنك المركزي قائمة البنوك المسجلة على الشبكة، بينما يحدد كل بنك نطاق المنتجات والخدمات التي أتاحها لعملائه.
كما يجب أن يكون رقم الهاتف المستخدم في تسجيل إنستاباي هو الرقم المسجل لدى البنك. وفي حالة ظهور البنك داخل التطبيق دون ظهور الحساب المتوقع، توصي الأسئلة الشائعة بمراجعة تطابق رقم الهاتف وصحة بيانات البطاقة والرقم السري، مع الرجوع إلى البنك عند استمرار المشكلة.
أما الاعتماد على وجود شعار فيزا أو ماستركارد أو كون البطاقة مخصصة للمرتبات فلا يكفي وحده للحكم على إمكانية الربط. الفيصل هو دعم البنك لهذه البطاقة تحديدًا داخل منظومة إنستاباي وقت محاولة إضافتها.
والفاصل العملي يصبح بذلك واضحًا: الحسابات البنكية وبطاقات ميزة مسبقة الدفع تمثل أساس نطاق الربط المنشور لإنستاباي، مع توسعات خاصة تعلنها بعض البنوك لبطاقات أخرى، بينما يمتد نطاق استقبال التحويلات إلى بطاقات ومحافظ لا يلزم أن تكون قابلة للربط كمصدر للأموال.