تعليمات للبنوك توقف التمويلات المحظورة وتُلزمها بمراجعة التسهيلات القائمة
البنك المركزي يحظر تسهيلات تمويل الذهب والمعادن الثمينة ويطالب بتصفية المديونيات القائمة
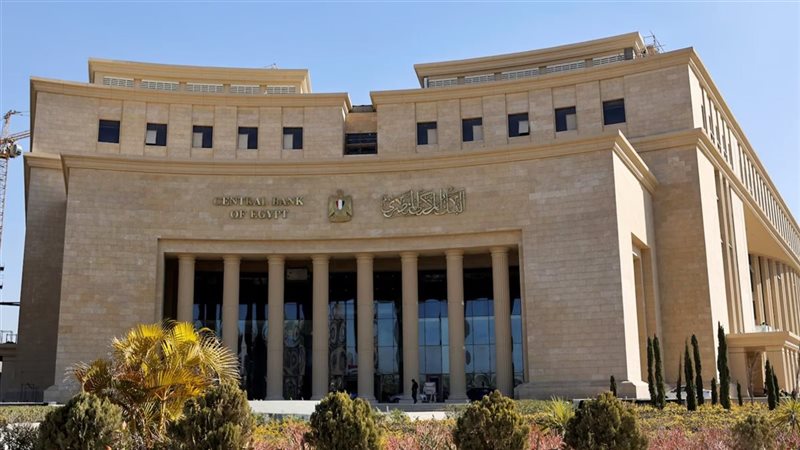
ألزم البنك المركزي المصري البنوك العاملة في السوق المحلية، الاثنين 12 أكتوبر 2026، بوقف منح أو تجديد أو استخدام التسهيلات الائتمانية المخصصة لشركات التمويل الاستهلاكي في شراء سبائك الذهب والمشغولات الذهبية والمعادن الثمينة، بما يشمل الفضة والبلاتين، مع تصفية المديونيات القائمة المرتبطة بهذه العمليات دون إعادة استخدامها. وتمثل التعليمات مرحلة جديدة في تطبيق الحظر الذي أصدرته الهيئة العامة للرقابة المالية يوم 16 سبتمبر الماضي، إذ انتقل الالتزام من الشركات التي تقدم التمويل للمستهلكين إلى البنوك التي توفر لها التسهيلات الائتمانية. ولا يشمل القرار حظر شراء الذهب نقدًا أو تداوله بصورة عامة، وإنما يستهدف التمويلات التي تخرج عن الأنشطة المسموح بها لشركات التمويل الاستهلاكي.
تفاصيل تعليمات البنك المركزي بشأن تمويل الذهب
وجه البنك المركزي تعليمات إلى رؤساء البنوك، ضمن كتاب دوري صادر في 12 أكتوبر 2026، تضمنت ضرورة الالتزام بالضوابط المنظمة لتمويل الشركات الخاضعة لإشراف الهيئة العامة للرقابة المالية.
وشدد على عدم منح تسهيلات ائتمانية جديدة أو تجديد التسهيلات القائمة أو السماح باستخدامها في تمويل العمليات التي حظرتها الهيئة، وعلى رأسها شراء الذهب والمعادن الثمينة من خلال نشاط التمويل الاستهلاكي.
وتضمنت التعليمات ضرورة تصفية أي مديونيات قائمة نتجت عن تمويل تلك العمليات، مع عدم إعادة استخدام التسهيلات المرتبطة بها في الأغراض المحظورة.
ويعني ذلك أن البنوك مطالبة بمراجعة الغرض الفعلي من التسهيلات الممنوحة لشركات التمويل الاستهلاكي، والتمييز بين التمويلات المخصصة للأنشطة المسموح بها وتلك المستخدمة في شراء المنتجات التي شملها الحظر.
ولا يمثل الإجراء وقفًا شاملًا لإقراض شركات التمويل الاستهلاكي، إذ يقتصر المنع على العمليات المخالفة للضوابط الصادرة عن الهيئة المختصة.
لماذا يشمل الحظر سبائك الذهب والمشغولات والفضة؟
يستند قرار البنك المركزي إلى تعميم أصدرته الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، يوم 16 سبتمبر 2026، بشأن ضوابط التعامل في السلع والخدمات والمنتجات من خلال نشاط التمويل الاستهلاكي.
وحظرت الهيئة على الشركات والجهات العاملة بهذا النشاط تمويل سبائك الذهب والمشغولات الذهبية، إلى جانب السبائك والمشغولات المصنوعة من المعادن الثمينة الأخرى، ومنها الفضة والبلاتين.
وأوضحت أن هذه المنتجات تُعد أدوات ذات طبيعة استثمارية، ولا تدخل ضمن السلع والخدمات الاستهلاكية التي يجوز تمويلها وفقًا لقانون تنظيم نشاط التمويل الاستهلاكي رقم 18 لسنة 2020.
وتكمن أهمية هذا التصنيف في أن الحظر لا يقتصر على السبائك المستخدمة في الادخار والاستثمار، بل يشمل كذلك المشغولات الذهبية، رغم استخدامها في الزينة والمناسبات.
وبموجب هذه الضوابط، لا يجوز لشركات التمويل الاستهلاكي تقديم تمويل لشراء المنتجات المشمولة بالحظر باعتبارها سلعًا استهلاكية مسموحًا بتمويلها.
أما عمليات بيع الذهب وشرائه نقدًا في محال الصاغة، فلا تتناولها التعليمات باعتبارها نشاطًا محظورًا، كما أنها لا تتضمن تغييرًا في القواعد المنظمة لتسعير الذهب أو تحديد أسعار بيعه للمستهلكين.
مصير المديونيات القائمة وأقساط الذهب السابقة
يبرز في تعليمات البنك المركزي فارق أساسي بين نوعين من المديونيات، أولهما المديونيات المصرفية المستحقة على شركات التمويل الاستهلاكي للبنوك، وثانيهما الأقساط المستحقة على المستهلكين بموجب عقود التمويل المبرمة مع الشركات.
وتنصب تعليمات تصفية المديونيات على التمويلات المصرفية المرتبطة بالعمليات المحظورة، بما يمنع استمرار استخدام الموارد الائتمانية للبنوك في أغراض لا تسمح بها قواعد التمويل الاستهلاكي.
أما عقود العملاء السابقة، فلم يتضمن التوجيه المعلن نصًا يقضي بإلغائها تلقائيًا أو إسقاط المبالغ المستحقة بموجبها، كما لم يحدد إجراءات جديدة لتحصيل الأقساط من المستهلكين.
وبالتالي، لا يجوز اعتبار تصفية مديونيات الشركات لدى البنوك قرارًا بإلغاء أقساط العملاء أو مطالبتهم جميعًا بالسداد الفوري، إذ تختلف العلاقة التعاقدية بين البنك والشركة عن العلاقة القائمة بين شركة التمويل والمستهلك.
ولم تتضمن التفاصيل المعلنة أيضًا مهلة زمنية موحدة لتصفية جميع المديونيات المرتبطة بالأنشطة المحظورة، أو قيمة إجمالية للمبالغ التي تشملها التعليمات.
وتظل الإجراءات الخاصة بكل مديونية مرتبطة بضوابط البنك المركزي والعقود المصرفية السارية، بينما يتحدد موقف عقود المستهلكين وفق أحكامها والقواعد القانونية المنظمة لها.
شروط استمرار تمويل البنوك لشركات التقسيط
جدد البنك المركزي تأكيد العمل بالكتاب الدوري الصادر في 24 سبتمبر 2025، الذي يلزم البنوك بالحصول على خطاب من الهيئة العامة للرقابة المالية قبل منح أو تجديد التسهيلات الائتمانية للشركات الخاضعة لإشرافها.
ويشمل الالتزام عمليات التوريق وغيرها من صور التوظيف الائتماني التي تتعامل من خلالها البنوك مع الشركات العاملة في الأنشطة المالية غير المصرفية.
ويجب أن يفيد الخطاب التزام الشركة بالقواعد والمعايير المنظمة للنشاط المرخص لها بممارسته، وعدم وجود مخالفات قائمة أو تدابير أو جزاءات إدارية صادرة بحقها.
وتكشف المقارنة بين التعليمات الثلاثة عن تطور متدرج في الإجراءات الرقابية؛ ففي سبتمبر 2025 وضع البنك المركزي شرط التحقق من التزام الشركات قبل تمويلها، ثم حظرت الرقابة المالية تمويل المعادن الثمينة في سبتمبر 2026، قبل أن تصدر تعليمات أكتوبر لإلزام البنوك بعدم تمويل هذه العمليات وتصفية المديونيات المرتبطة بها.
ويمثل هذا التسلسل انتقالًا من التحقق من أهلية الشركة للحصول على التمويل إلى متابعة الغرض الذي تُستخدم فيه التسهيلات، والتعامل مع المديونيات الناتجة عن الأنشطة التي حظرتها الجهات الرقابية.
رقابة إضافية على أسعار الفائدة وتكاليف التمويل
بالتزامن مع تعميم حظر تمويل المعادن الثمينة في 16 سبتمبر، أصدرت الهيئة العامة للرقابة المالية تعميمًا آخر يلزم شركات التمويل الاستهلاكي بتقديم بيانات ربع سنوية عن تكلفة التمويل.
وتشمل البيانات معدلات الفائدة والمصروفات الإدارية التي تتحملها الشركات على التمويلات المصرفية، بالإضافة إلى متوسط العوائد والمصروفات الإدارية المحتسبة على التمويلات التي تقدمها للعملاء.
ويمتد الالتزام إلى البيانات الخاصة بعام 2025، بما يتيح للهيئة متابعة الفارق بين تكلفة الموارد المالية التي تحصل عليها الشركات والتكلفة التي يتحملها المستهلكون.
ولا يمثل هذا الإجراء تحديدًا جديدًا لسعر فائدة موحد على جميع التمويلات الاستهلاكية، وإنما التزامًا بالإفصاح الرقابي عن معدلات العائد والمصروفات المطبقة.
وتبقى الخطوة التالية في تطبيق تعليمات البنك المركزي مرتبطة بمراجعة التسهيلات القائمة لدى البنوك وتحديد المديونيات المتصلة بالعمليات المحظورة، مع استمرار تمويل الأنشطة المسموح بها وفق الضوابط والاشتراطات الرقابية المعمول بها.