تباين توقعات الأسواق يضع المدخرين أمام اختيارات مختلفة لحماية أموالهم
تحويشة العمر فين؟ الذهب أم الدولار أم شهادات الادخار.. خبراء يختلفون
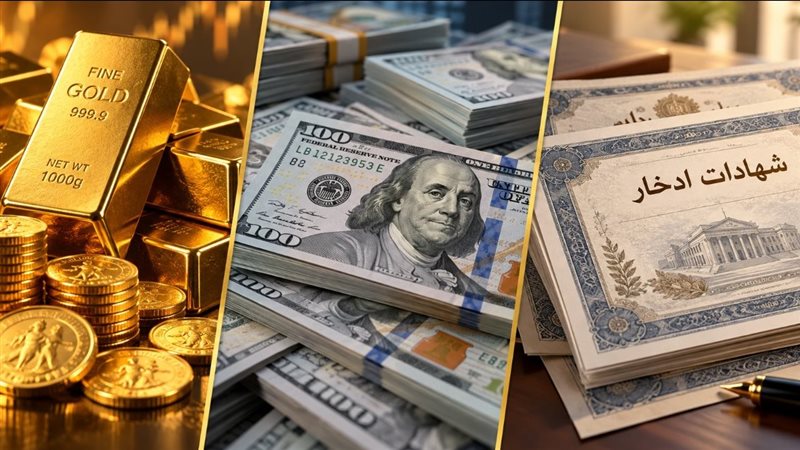
اختلفت آراء خبراء الاقتصاد بشأن أفضل وسيلة للحفاظ على قيمة المدخرات في مصر، بين ترجيح الدولار للاستفادة من قوة العملة الأمريكية، والتمسك بالذهب باعتباره أحد أدوات التحوط على المدى الطويل، والاعتماد على شهادات الادخار لتوفير دخل منتظم. ويأتي هذا الاختلاف في وقت رفع فيه الاحتياطي الفيدرالي الأمريكي أسعار الفائدة خلال سبتمبر 2026، بينما أبقى البنك المركزي المصري أسعار العائد الأساسية دون تغيير. ومع وصول التضخم السنوي في مصر إلى 12.8% خلال سبتمبر، أصبح الاختيار بين الذهب أم الدولار أم شهادات الادخار مرتبطًا بعوامل تتجاوز توقعات الأسعار، أبرزها مدة الاحتفاظ بالأموال، والعائد الفعلي، وتكاليف الشراء والبيع، ومدى الحاجة إلى السيولة.
خبراء الاقتصاد يختلفون حول أفضل استثمار للمدخرات
رجحت الدكتورة حنان رمسيس، الخبيرة الاقتصادية، أن يكون الدولار من الخيارات الاستثمارية الجاذبة خلال الفترة الحالية، في ظل اتجاه السياسة النقدية الأمريكية إلى رفع أسعار الفائدة، وما قد يترتب على ذلك من دعم العملة الأمريكية عالميًا.
وترى رمسيس أن ارتفاع الفائدة الأمريكية قد يزيد جاذبية الأصول المقومة بالدولار، في مقابل تعرض الذهب لضغوط سعرية خلال الفترة المقبلة، خاصة مع استمرار تأثير تحركات العملة الأمريكية وعوائد سندات الخزانة وأسعار الطاقة على الأسواق.
وفي اتجاه مختلف، يرى الخبير الاقتصادي هاني جنينة أن الذهب لا يزال يحتفظ بمكانته ضمن المحافظ الاستثمارية، رغم الضغوط التي تعرض لها مؤخرًا، مشيرًا إلى أن تغير الظروف الاقتصادية العالمية قد يدعم المعدن الأصفر مجددًا.
ويفضل جنينة عدم الاعتماد على أصل استثماري واحد، مع إمكانية الجمع بين الذهب والأسهم أو صناديق الاستثمار وشهادات الادخار، وفق القدرة المالية للمستثمر ومدى تحمله لتقلبات الأسواق.
أما الخبير الاقتصادي وليد عادل، فيرى أن المفاضلة بين الأدوات الثلاث لا ينبغي أن تعتمد على توقعات الارتفاع أو الانخفاض وحدها، وإنما على طبيعة الالتزامات المالية والمدة التي يمكن خلالها الاستغناء عن الأموال.
ويؤكد عادل أهمية توزيع المدخرات بما يتناسب مع احتياجات كل شخص، مع الاحتفاظ بجزء يسهل الوصول إليه لتغطية النفقات الطارئة، بدلًا من ربط جميع الأموال في استثمار يصعب الخروج منه دون تكلفة.
الفائدة الأمريكية والمصرية.. ماذا تغير في حسابات المدخرين؟
اتخذ الاحتياطي الفيدرالي الأمريكي قرارًا في 16 سبتمبر 2026 برفع الفائدة بمقدار ربع نقطة مئوية، لتصل إلى نطاق يتراوح بين 3.75% و4%، في خطوة استهدفت مواجهة الضغوط التضخمية.
وأظهرت محاضر الاجتماع، المنشورة في 7 أكتوبر، وجود اتجاه لدى عدد من صناع السياسة النقدية الأمريكية لدراسة زيادة أخرى قبل نهاية العام، دون اتخاذ قرار جديد بشأن موعدها.
وفي مصر، قررت لجنة السياسة النقدية بالبنك المركزي يوم 24 سبتمبر الإبقاء على سعر عائد الإيداع لليلة واحدة عند 19%، والإقراض عند 20%، وسعر العملية الرئيسية عند 19.50%.
ويظهر اختلاف القرارين أن رفع الفائدة الأمريكية لا يعني زيادة عوائد شهادات الادخار بالجنيه المصري بصورة تلقائية، كما لا يضمن ارتفاع الدولار أمام الجنيه أو تراجع الذهب خلال الفترة التالية.
وتتحدد أسعار الصرف محليًا وفق عوامل متعددة، بينما تتأثر أسعار الذهب بالأوقية العالمية وسعر الدولار والطلب داخل السوق المصرية، وهو ما يفسر اختلاف حركة كل أداة عن الأخرى رغم ارتباطها بالتطورات الاقتصادية نفسها.
الدولار أم الذهب.. ماذا تكشف أسعار السوق؟
سجل الدولار في البنك الأهلي المصري وبنك مصر نحو 52.34 جنيه للشراء و52.44 جنيه للبيع، وفق الأسعار المعلنة بنهاية تعاملات الخميس 8 أكتوبر والمستمرة خلال العطلة المصرفية يوم الجمعة 9 أكتوبر.
ويعني اختلاف سعري الشراء والبيع أن تحويل المدخرات إلى الدولار ثم إعادة بيعها فورًا قد يؤدي إلى خسارة ناتجة عن فارق السعر، حتى دون حدوث تغير فعلي في سعر الصرف.
كما أن الاحتفاظ بالدولار نقدًا لا يوفر عائدًا دوريًا في حد ذاته، وإنما ترتبط المكاسب أو الخسائر المحتملة بتغير قيمته أمام الجنيه عند البيع.
ويختلف الأمر بالنسبة لمن لديه التزامات مستقبلية بالدولار، مثل مصروفات الدراسة أو السفر، إذ قد يساعد الاحتفاظ بالعملة المطلوبة على تقليل أثر تقلبات سعر الصرف على قيمة تلك الالتزامات.
أما الذهب، فقد سجل جرام عيار 21 نحو 6160 جنيهًا في أحد تحديثات تعاملات الجمعة 9 أكتوبر، بعد تحركات متباينة خلال اليوم نفسه، بينما سجل الجنيه الذهب، الذي يزن 8 جرامات، نحو 49280 جنيهًا بالقيمة الخام.
وتخضع الأسعار المحلية للتغير على مدار اليوم، كما تختلف التكلفة النهائية للشراء بحسب المصنعية والدمغة ونوع القطعة، سواء كانت سبيكة أو جنيهًا ذهبيًا أو مشغولات.
ولا يحقق الذهب عائدًا شهريًا مثل الشهادات البنكية، بل تتحدد نتيجة الاستثمار فيه وفق الفرق بين تكلفة الشراء وصافي المبلغ الذي يحصل عليه صاحبه عند إعادة البيع.
ولهذا فإن ارتفاع سعر الجرام وحده لا يكفي للحكم على تحقيق ربح، خاصة عند إضافة المصنعية وفارق سعري الشراء والبيع إلى الحساب.
شهادات الادخار.. عائد ثابت أم متغير؟
تظل شهادات الادخار من الخيارات التي تستهدف توفير عائد دوري أكثر وضوحًا، خصوصًا لأصحاب المعاشات والموظفين الذين يعتمدون على إيرادات منتظمة لتغطية التزاماتهم.
ووفق أحدث تعديل معلن من بنك مصر لشهادة «القمة» في يونيو 2026، يبلغ العائد السنوي الثابت 17.75% بدورية صرف شهرية، أو 17.85% عند صرف العائد كل ثلاثة أشهر، وتستمر الشهادة لمدة ثلاث سنوات.
وبناءً على العائد الشهري الثابت البالغ 17.75%، فإن استثمار 100 ألف جنيه في هذه الشهادة يوفر نحو 1479 جنيهًا شهريًا، بإجمالي عائد سنوي يبلغ 17750 جنيهًا، وفق شروط الإصدار المعلنة.
وفي المقابل، طرح بنك مصر شهادات متغيرة ترتبط بسعر الإيداع لدى البنك المركزي، وبلغ العائد المعلن عليها 19.25% سنويًا عند طرحها في يونيو، في ظل سعر الإيداع البالغ 19% والمستمر حتى قرار سبتمبر.
ويختلف هذا النوع عن الشهادات الثابتة، لأن العائد قد يرتفع أو ينخفض مستقبلًا وفق المؤشر المرجعي المرتبط به، بينما تحتفظ الشهادة الثابتة بالنسبة المحددة لها طوال مدتها وفق شروط التعاقد.
وتتيح شهادات بنك مصر المذكورة الاسترداد بعد مرور ستة أشهر من تاريخ الإصدار، مع تطبيق قواعد الاسترداد المبكر، ما يجعل مدة الاحتفاظ بالأموال عنصرًا أساسيًا عند تقييم جدوى الشهادة.
هل عائد الشهادات يحمي المدخرات من التضخم؟
بلغ معدل التضخم السنوي لإجمالي الجمهورية 12.8% خلال سبتمبر 2026، مقارنة بنحو 12.7% في أغسطس، وفق بيانات الجهاز المركزي للتعبئة العامة والإحصاء الصادرة السبت 10 أكتوبر.
ويعني استمرار التضخم أن الحفاظ على القيمة الاسمية للمدخرات لا يساوي بالضرورة الحفاظ على قدرتها الشرائية، لأن ارتفاع أسعار السلع والخدمات يؤثر على ما يمكن شراؤه بالمبلغ نفسه.
وعند مقارنة عائد شهادة ثابتة بنسبة 17.75% بمعدل التضخم السنوي الأخير البالغ 12.8%، يظهر فارق إيجابي بين المؤشرين، لكنه لا يمثل عائدًا حقيقيًا مضمونًا عن السنة المقبلة.
فالنتيجة الفعلية تتوقف على معدل ارتفاع الأسعار طوال فترة الاستثمار، وطريقة صرف العائد واستخدامه، وأي تكاليف ترتبط بالمنتج الادخاري.
وينطبق الأمر نفسه على الذهب والدولار، إذ لا يكفي ارتفاع السعر الاسمي لأي منهما لتحقيق زيادة حقيقية في القوة الشرائية بعد احتساب تكاليف التداول والتضخم.



كيف يختار المدخر بين الذهب والدولار والشهادات؟
توضح آراء الخبراء أن الاختيار بين الأدوات الثلاث يتغير بحسب الهدف الأساسي من الاحتفاظ بالأموال.
فالشهادات ذات العائد الثابت توفر دخلًا دوريًا معروف القيمة، لكنها قد لا تناسب الأموال المطلوبة خلال فترة قصيرة بسبب شروط الاسترداد المبكر.
أما الذهب، فيرتبط بالتحوط طويل الأجل من تغيرات الأسعار وقيمة العملة، مع ضرورة تحمل احتمالات التراجع وتكاليف الشراء والبيع، وعدم وجود عائد نقدي منتظم.
ويظل الدولار أكثر ارتباطًا بمخاطر سعر الصرف والالتزامات المستقبلية بالعملة الأمريكية، بينما قد يؤدي شراؤه لمجرد المضاربة على ارتفاع سعره إلى خسائر إذا تحرك السوق في الاتجاه المعاكس.
ويطرح هاني جنينة كذلك الأسهم وصناديق الاستثمار بوصفها أدوات أخرى للتنويع، لكنها تحمل مخاطر مرتبطة بأداء الشركات والأسواق، ولا تضمن تكرار العوائد التي تحققت في فترات سابقة.
ويجمع الخبراء، رغم اختلاف توقعاتهم بشأن الذهب والدولار، على أن تخصيص جميع المدخرات لأداة واحدة يزيد التعرض لمخاطرها، وأن تحديد المدة والاحتياجات المالية والسيولة المتاحة يسبق المقارنة بين نسب الأرباح المتوقعة.
ومع استمرار تقلبات الأسواق، تبقى قدرة المدخر على الوفاء بالتزاماته دون الاضطرار إلى بيع أصل بخسارة أو كسر شهادة قبل موعدها من العوامل المؤثرة في اختيار الوعاء الادخاري المناسب.